O Supremo blinda ante Facenda os saldos de soldos e pensións inferiores ao SMI
Nunha conta bancaria onde se efectúe habitualmente o pagamento de salarios ou pensións, o saldo dispoñible acumulado por ingresos previos semellantes considérase inembargable, sempre que a contía non supere os límites do SMI
Coa sentenza, o alto tribunal fixa a doutrina xurisprudencial sobre a inembargabilidade dos remanentes acumulados procedentes de soldos ou pensións
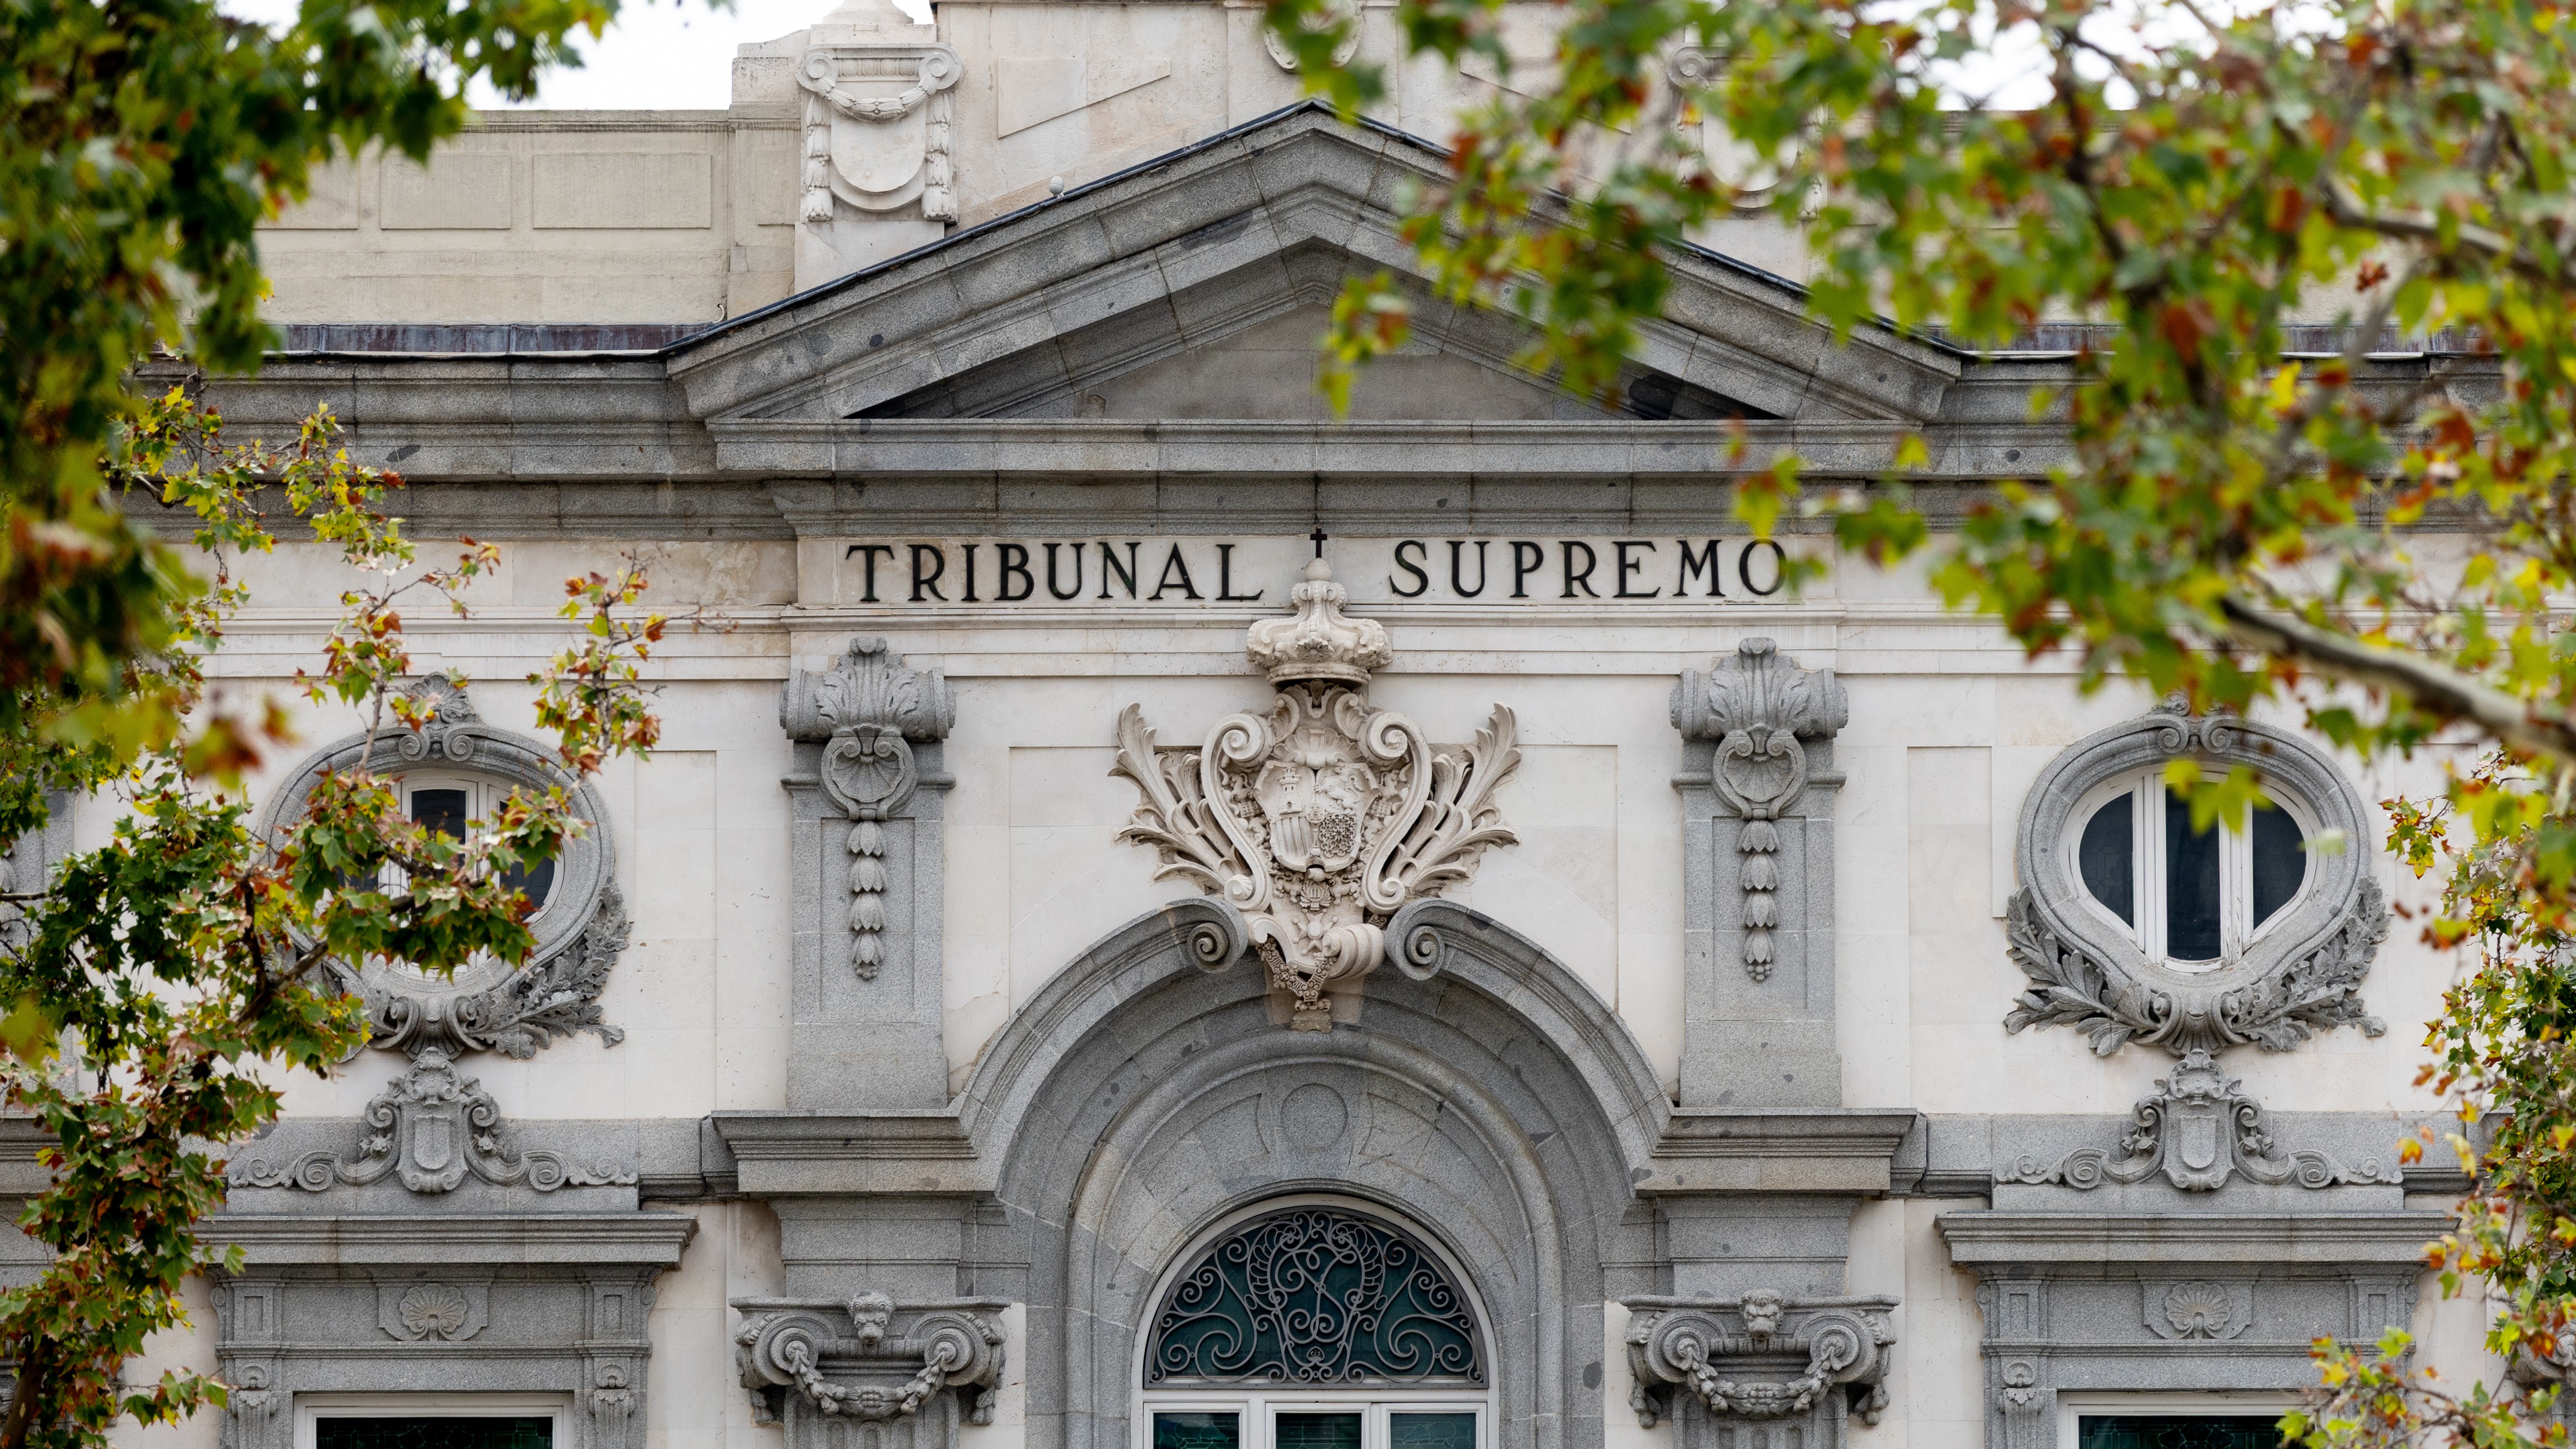 Arquivo Europa Press
O Tribunal Supremo declarou inembargables por parte de Facenda os saldos acumulados en contas onde se ingresan soldos ou pensións, mesmo se non se gastaron no mes, sempre que non superen o salario mínimo interprofesional.
Nunha sentenza datada o pasado 17 de xullo á que tivo acceso EFE e que fixa doutrina, a sala do contencioso rexeita o recurso da Administración contra un fallo de marzo de 2024 do Tribunal Superior de Xustiza de Andalucía.
A Axencia Tributaria (AEAT) practicou embargos sobre a conta bancaria dun titular cunha pensión non contributiva inferior ao salario mínimo interprofesional (SMI).
Argumentaba que, deducindo a última pensión ingresada, considerada inembargable, o saldo remanente acumulado de meses anteriores perdía a súa condición de pensión e convertíase en "aforro" plenamente embargable.
O TSXA anulou as dilixencias de embargo, ao considerar que violaban os límites de inembargabilidade da Lei de Axuizamento Civil (LAC), penalizando inxustificadamente o aforro.
Tras o recurso do avogado do Estado, o Supremo aclarou se nas contas bancarias onde se ingresan habitualmente soldos, salarios ou pensións, o saldo dispoñible acumulado de aboamentos anteriores da mesma natureza é embargable ou se conserva a protección de inembargabilidade.
Os maxistrados conclúen que o artigo 171.3 da Lei Xeral Tributaria (LXT) debe interpretarse conxuntamente co artigo 607 da LAC.
Para a Sala, a parte inembargable do soldo ou pensión non perde esta condición por non ser consumida no mes, nin se converte en aforro embargable, xa que está destinada a cubrir necesidades vitais e gastos non mensuais do debedor e a súa familia.
Nunha conta bancaria onde se efectúe habitualmente o aboamento de soldos, salarios ou pensións, o saldo dispoñible acumulado procedente de percepcións anteriores da mesma natureza debe considerarse tamén inembargable, sempre que a contía non supere os límites do SMI ou proveña doutras fontes.
Coa súa sentenza, o alto tribunal fixa a doutrina xurisprudencial sobre a inembargabilidade dos remanentes acumulados procedentes de soldos ou pensións.