Dous anos e medio de cárcere para un ex-xerente da empresa Porto de Cambados por apropiación indebida
Dous anos e medio de cárcere para un ex-xerente da empresa Porto de Cambados por apropiación indebida
Consideran probado que fixo un desvío continuado de fondos en beneficio propio por un total de 36.562,93 euros
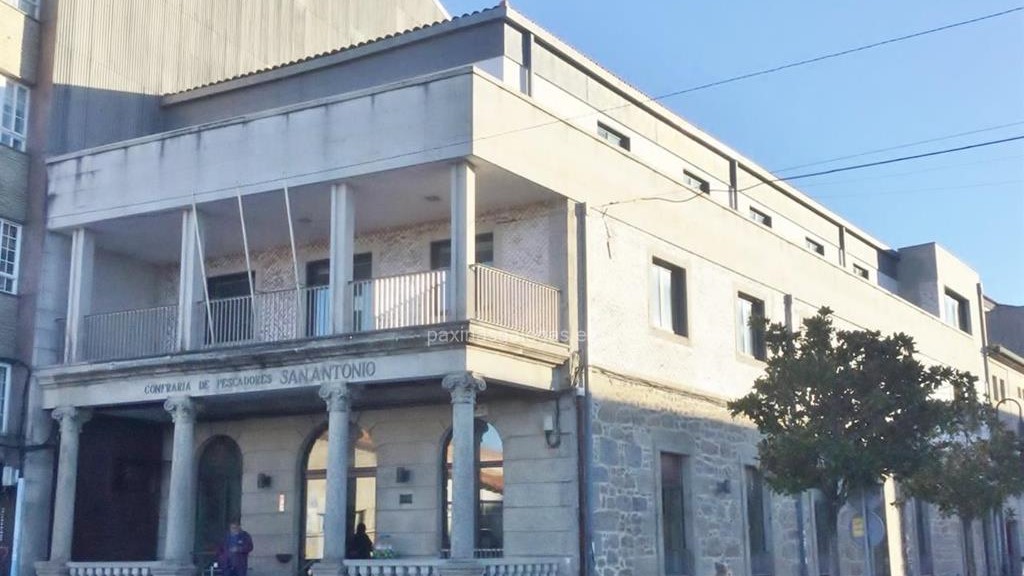
A empresa creouse para comercializar e envasar o marisco capturado polos mariñeiros da confraría de San Antonio de Cambados
A Sección Cuarta da Audiencia Provincial de Pontevedra condenou a dous anos e medio de prisión o ex-xerente e apoderado da empresa Porto de Cambados José Luis Souto como autor dun delito continuado de apropiación indebida.
O tribunal considerou probado que, durante a súa etapa á fronte da sociedade, entre decembro de 2019 e marzo de 2022, o procesado realizou un desvío continuado de fondos en beneficio propio por un total de 36.562,93 euros.
Esa cantidade inclúe cobros de vendas en efectivo non ingresados, vendas sen facturar, transferencias a unha conta bancaria familiar e imputación de múltiples gastos persoais ás contas da empresa.
Ademais da pena de cárcere, a sentenza impón a inhabilitación especial para exercer como administrador ou xerente durante o tempo da condena e a obriga de indemnizar a empresa polo importe íntegro defraudado, máis os xuros legais.
A Audiencia absolveu a muller do acusado, que traballaba como operaria na planta evisceradora da firma e á que a acusación sinalaba como suposta cooperadora necesaria ou receptadora por ser titular da conta bancaria en que se ingresaron algúns dos fondos desviados.
A Sala determinou que non existe proba ningunha de que ela tivese coñecemento da procedencia ilícita dese diñeiro, do que dispuxo directamente o seu cónxuxe, nin de que interviñese na xestión ou administración da empresa.
O procesado foi absolto dos delitos de administración desleal e falsidade documental que tamén se lle imputaban, ao considerar que a distracción definitiva de fondos queda subsumida no delito de apropiación indebida e que as deficiencias contables observadas respondían a unha xestión descoidada, sen que constase unha falsificación documental acreditada.