Debullando o decreto de vivenda: como se evitan os desfiuzamentos e que é un "fondo voitre"?
O Boletín Oficial do Estado publica hoxe o primeiro dos decretos
O que establece a prórroga automática dos contratos de alugueiro aínda non se publicou
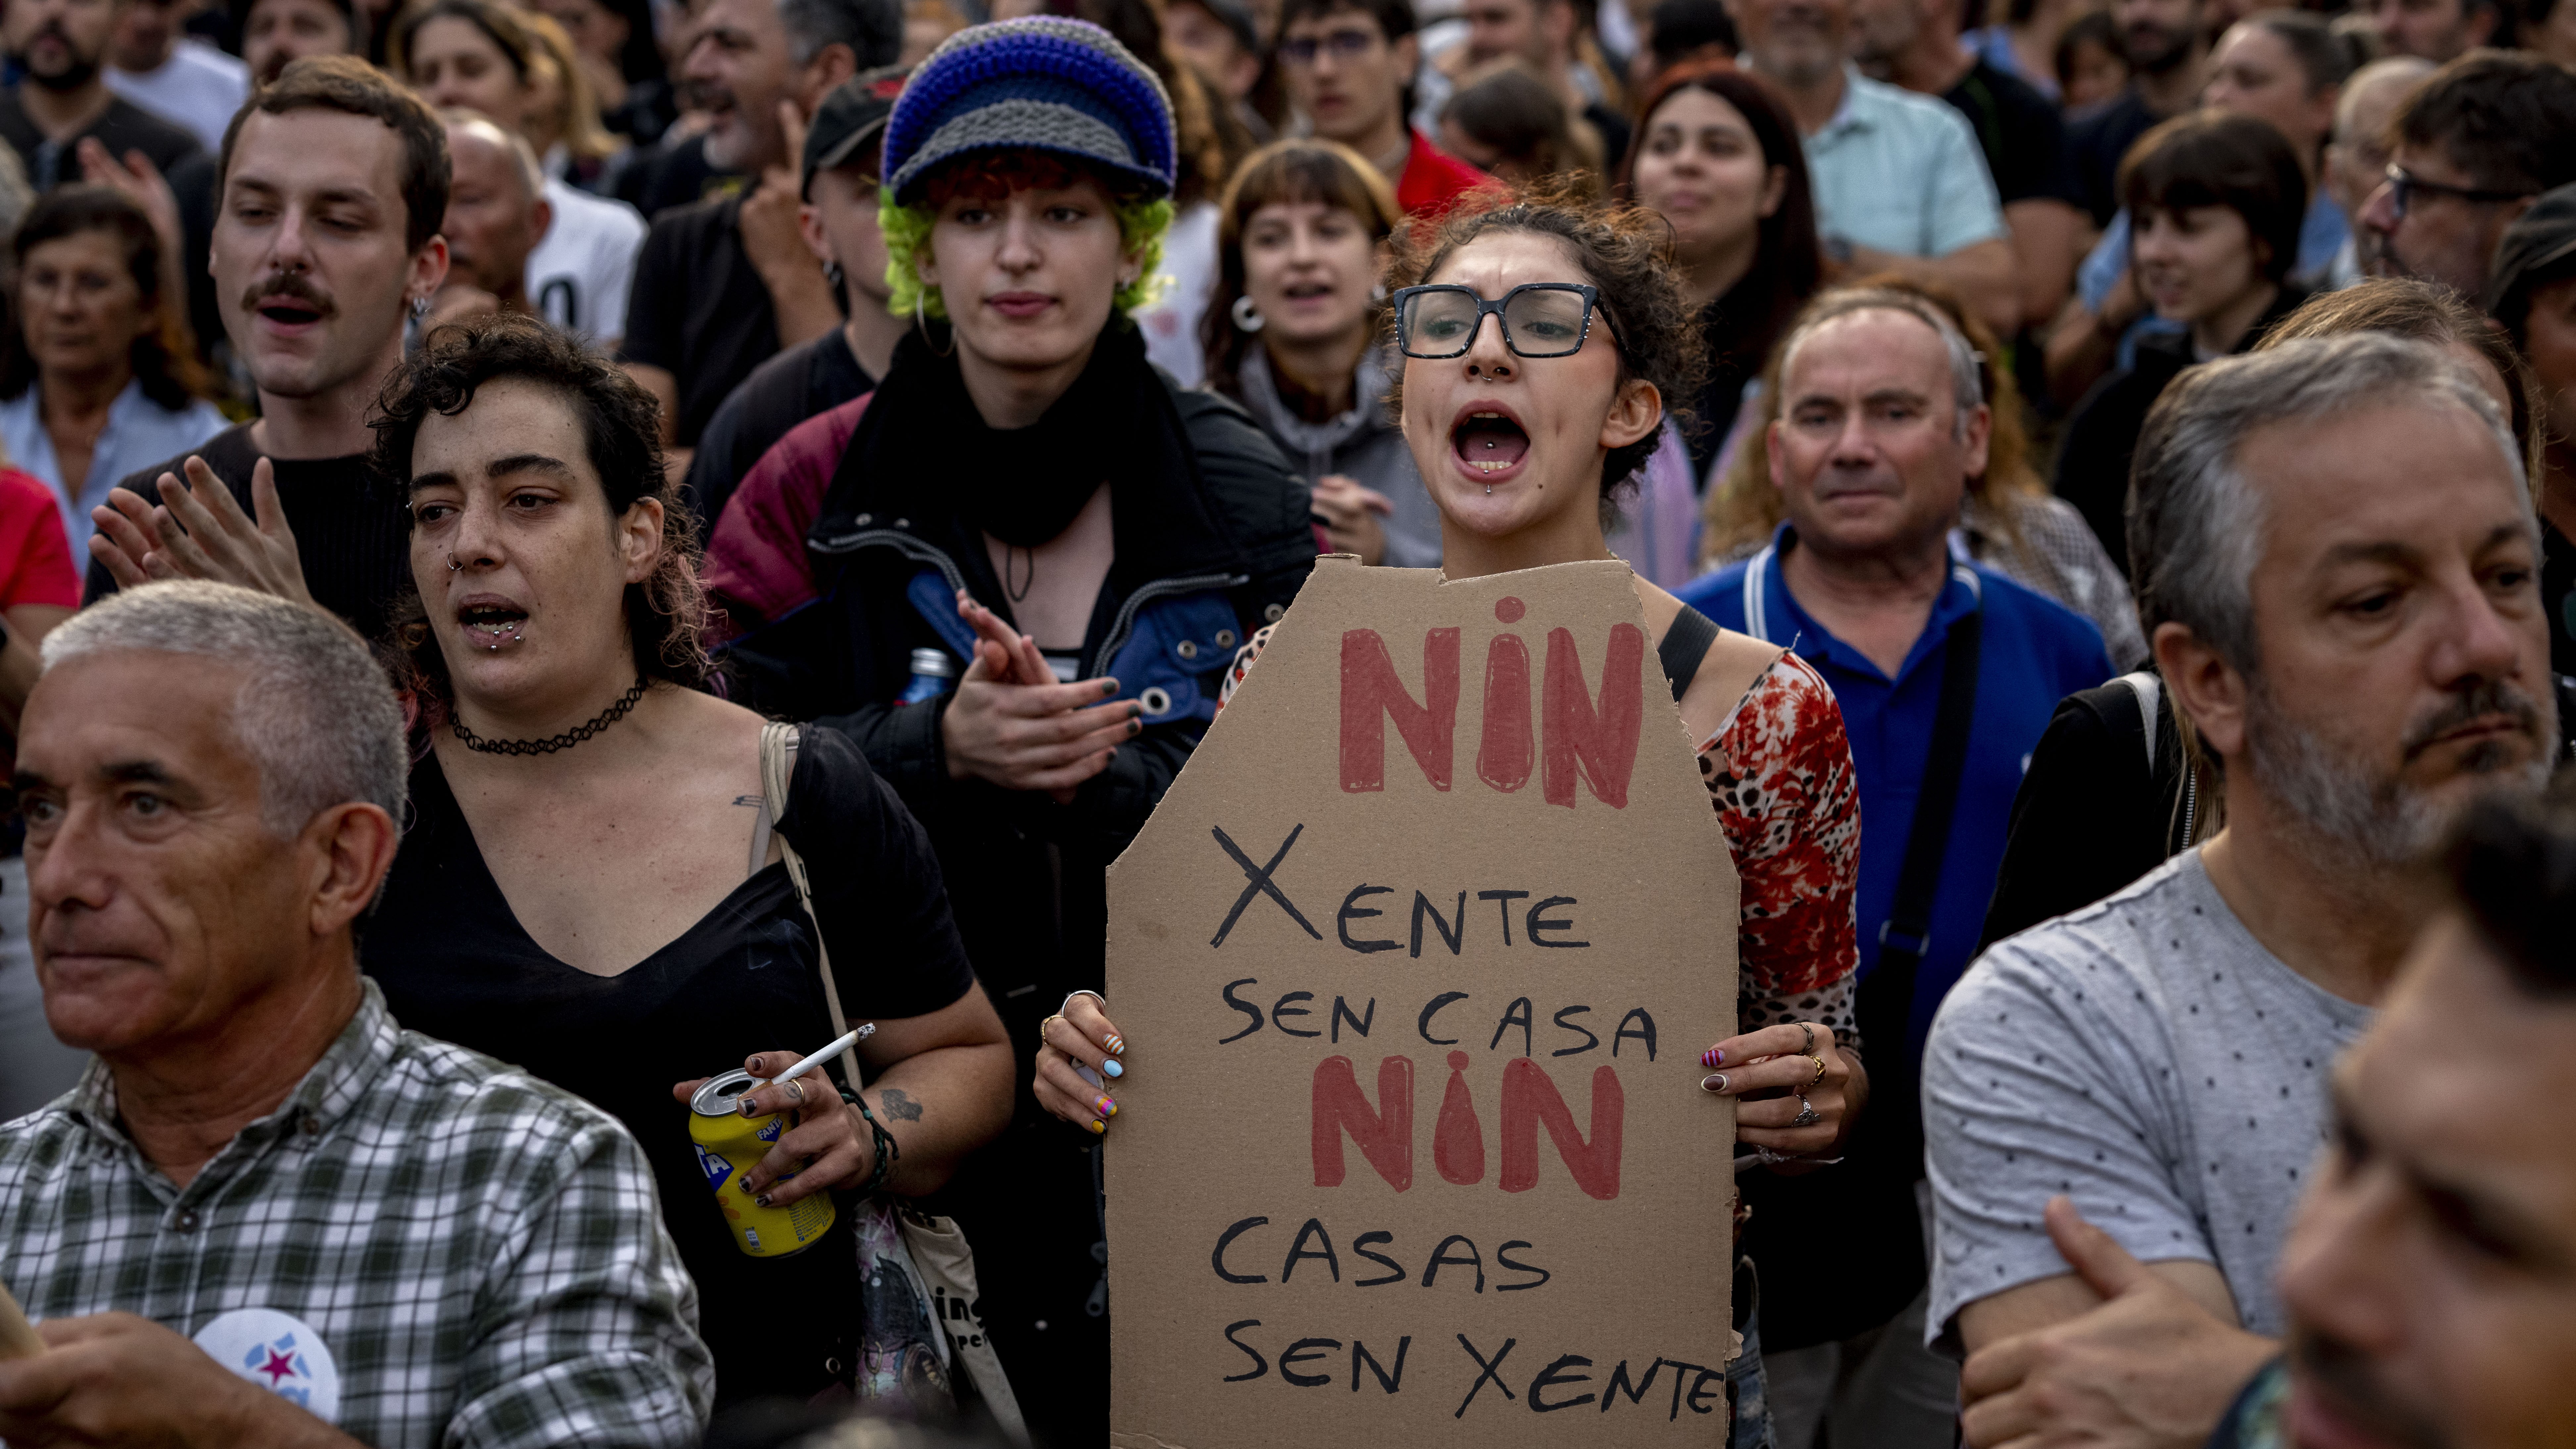 Protesta pola vivenda en Vigo (EFE/Brais Lorenzo)
O Goberno publicou este mércores no BOE un dos dous decretos de vivenda aprobados este martes no Consello de Ministros, de 96 páxinas, que prevé medidas urxentes para protexer a función social da vivenda.
A norma busca a ampliación da oferta de vivenda alcanzable cun paquete de medidas que inclúe a prohibición dos desafiuzamentos ata 2030, limita as subas das rendas, prohibe a compra especulativa polos chamados "fondos voitre", regula o alugueiro de tempada e cuartos, inclúe deducións fiscais para os inquilinos e bonificacións para os propietarios que baixen o alugueiro, entre outras medidas.
O segundo decreto, que inclúe a proposta de Sumar de prorrogar automaticamente os alugueiros, é o que esperta máis receos e aínda non se publicou no BOE.
Ambos os textos levaranse este mesmo venres ao Congreso para a súa validación.
Matiza a prohibición para os fondos voitre
O texto non define exactamente o que é un fondo voitre. O que establece o decreto é que, ata o 31 de decembro de 2028, toda entidade con ou sen personalidade xurídica, que inclúa no seu obxecto social a adquisición de inmobles, terá limitada a adquisición dunha vivenda, a título gratuíto ou a título oneroso, por un prezo inferior ao 70 % do seu valor de taxación de mercado.
A limitación non resultará de aplicación cando a transmisión se produza coas seguintes finalidades: para o seu destino a vivenda habitual a prezo alcanzable ou social durante un prazo mínimo de cinco anos, se o seu destino é para persoas que precisen atención sociosanitaria, para colectivos vulnerables, vítimas de violencia ou se a empresa está adherida a un código de boas prácticas acordado coa autoridade competente en materia de vivenda.
Protección fronte a desafiuzamentos
O decreto incorpora medidas de protección fronte aos desafiuzamentos de persoas vulnerables ata o 31 de decembro de 2030.
En concreto, limita os procedementos de desafiuzamento cando a vivenda sexa titularidade de determinadas entidades e a persoa afectada non dispoña dunha alternativa de habitación.
Ademais, establece un mecanismo de enervación extraordinaria (oportunidade que ten un inquilino demandado por impago de pagar toda a débeda acumulada para frear o desafiuzamento e manter vivo o contrato) cando as comunidades autónomas non proporcionen unha alternativa de habitación, de modo que dispoñerán de dous meses para enervar a acción e, se non o fan, a suspensión manterase ata que cumpran con esta obriga.
 (EFE/Brais Lorenzo)
Prórrogas dos contratos
As persoas inquilinas con contratos de alugueiro vixentes ata o 31 de decembro de 2028 poderán solicitar unha prórroga extraordinaria de ata dous anos adicionais por prazos anuais. Durante este tempo deberanse manter os mesmos termos asinados no contrato en vigor.
Esta prórroga aplicarase sempre e cando o inquilino se atope ao corrente de pago do alugueiro e o estivera durante os oito meses anteriores. O propietario deberá aceptar a prórroga salvo que se acorden outras condicións ou se acredite a necesidade real de recuperar a vivenda para si ou para familiares.
Así mesmo, establece unha limitación extraordinaria das actualizacións anuais das rendas dos contratos de alugueiro que se produzan ata o 31 de decembro de 2027. Cando a renda sexa superior ao límite máximo do prezo aplicable conforme ao sistema de índices de prezos de referencia, non poderá aplicarse incremento ningún.
Nos demais casos, o incremento será o que acorden as partes e, se non existe un novo pacto, non poderá superar o 2 %. Ademais, o decreto establece unha dedución do 10 % no IRPF polo alugueiro da vivenda habitual para os contribuíntes cuxa base impoñible sexa inferior a 33.007,20 euros anuais.
Evitar a fraude do alugueiro por temporada
Respecto aos alugueiros de temporada, deberase incorporar a causa que motiva o desprazamento temporal do arrendatario e a duración do contrato será pactada entre as partes, pero será superior a 31 días e nunca exceder os 12 meses.
Cando unha vivenda se alugue por cuartos ou por estancias, a suma de todas as rendas non poderá ser superior ao que se pagaría por alugar a vivenda completa.
Búscase así evitar o paso de alugueiros comúns ao mercado de temporada para evitar a regulación e poder subir os prezos e esquivar outras limitacións.
Nas zonas declaradas de mercado residencial en tensión deberán respectarse ademais as limitacións previstas na lei de Vivenda
Pisos turísticos con menos de 30 noites
Os pisos turísticos cun prazo inferior a un mes (30 noites) terán un réxime fiscal específico cun IVE do 10 %.
Ademais, no caso de vivendas de uso residencial destinadas a aloxamentos turísticos, os concellos poderán esixir unha recarga de ata o 50 % no imposto de bens inmobles (IBI). Poderá ser de ata o 100% en caso de propietarios con catro ou máis inmobles destinados a uso turístico.
Medidas fiscais e préstamos á compra
Se o propietario rebaixa a renda ao seu inquilino en máis dun 5 % poderá deducirse no IRPF a totalidade dos ingresos obtidos (en lugar da metade, como sucedía ata o de agora). En sentido contrario, a dedución no IRPF pode quedar reducida ata o 15 % se o propietario renova o contrato ao seu inquilino cunha subida superior ao 20 %.
A través de TU CASA impulsaranse préstamos que permiten financiar ata o 20 % do valor da vivenda, cun límite máximo de 50.000 euros. Esta liña de préstamos concederase ata 10 anos, a un tipo de interese do 0 % e sen comisións, cun período de carencia ata finalizar o pagamento da hipoteca ou por un máximo de 30 anos.
As vivendas adquiridas mediante este mecanismo quedarán sometidas permanentemente a un prezo máximo de transmisión.
O decreto tamén consolida o modelo de CASA 47 e establece que o patrimonio da Entidade Estatal de Vivenda se destinará a vivenda alcanzable e protexida con carácter permanente.
A vivenda protexida de forma permanente ou indefinida pasará a ter un IVE superreducido do 4 %.
Regulación fiscal das SOCIMI, pasa ao 25 % o gravame
O decreto eleva do 15 % ao 25 % o gravame sobre os beneficios das SOCIMI cando se deriven do alugueiro de vivendas. Con todo, ese imposto do 25 % estará suxeito a reducións do 50 % e ata o 100 % en función do volume de vivendas que destinen ao alugueiro baixo criterios de accesibilidade.
Os concellos establecen recargas no IBI, que poden chegar ao 150 % no caso de propietarios de dúas ou máis vivendas que permanecesen baleiras por un tempo superior a tres anos.
Ampliar o parque e facilitar a construción
O decreto incorpora unha liña de avais de ata 2.000 millóns de euros para facilitar o financiamento de proxectos destinados a incrementar o parque de vivenda en alugueiro social ou a prezo alcanzable e mellorar o parque existente.
Tamén establece unha nova liña de avais ICO de ata 280 millóns de euros para impulsar a construción industrializada e facilitar o investimento de fabricantes e promotores.
En materia de patrimonio público, o decreto prevé ademais a posta ao dispor de CASA 47 de determinados inmobles de organismos e entidades estatais.